Warum ich es entwickelt habe
Die Finanzen einer Familie zu verwalten, wird schnell kompliziert. Zwischen privaten und geschäftlichen Bankkonten, Ersparnissen, Vorsorge, Versicherungspolicen und anderen Finanzkonten gibt es über Monate und Jahre hinweg viel im Blick zu behalten.
Ich wollte einen sicheren Ort, an dem wir diese Informationen zusammenführen und auf einen Blick sehen können, wie viel Geld verfügbar ist, wie viel wir gespart haben, welche Versicherungspolicen wir haben und wie sich diese Kosten im Laufe der Zeit verändern.
Ausserdem wollte ich den manuellen Verwaltungsaufwand reduzieren. Ein wichtiger Teil des Projekts ist der Umgang mit eingehender Korrespondenz: erkennen, wofür ein Dokument bestimmt ist, es korrekt ablegen und langfristig Briefe zuverlässig übersetzen und zusammenfassen sowie hervorheben, ob eine Handlung oder Antwort nötig ist.
Da es um sensible Haushaltsfinanzdaten geht, wird die App selbst gehostet — statt unsere Finanzhistorie an einen fremden Cloud-Dienst zu senden.
Was die Anwendung heute leistet
Kontoauszüge werden hochgeladen, bankspezifische Layouts verarbeitet und Anfangs- und Endsalden sowie Transaktionssummen geprüft, bevor Daten in das Haushaltsbuch übernommen werden. Fehler gelangen zur manuellen Prüfung.
Danach lassen sich Transaktionen zusammen mit dem Original-PDF als Nachweis durchsuchen, Ausgaben regelbasiert kategorisieren (manuelle Korrekturen bleiben bestehen), Überträge zwischen eigenen Konten ausschliessen, Einnahmen und Kosten Liegenschaften zuordnen, Steuerbescheinigungen und Bankschreiben vom Haushaltsbuch fernhalten sowie CSV-Dateien exportieren. Währungen bleiben getrennt.
Derzeit werden Yuh, UBS (einschliesslich gescannter Seiten mittels OCR) und Santander UK unterstützt. Die Rollen Partner und Accountant begrenzen den Zugriff.
Wo ich KI eingesetzt habe — und wo nicht
Ich trenne bewusst Aufgaben, die deterministische Genauigkeit brauchen, von solchen, die von Sprachverständnis profitieren.
Die Layouts von Kontoauszügen sind vorhersehbar, deshalb verwende ich dafür reguläre Parser im Code. Gescannte PDFs können OCR mit Tesseract brauchen, aber das bleibt ein deterministischer Extraktionsschritt. Ich verwende kein LLM, um Salden zu erfinden oder fehlende Daten stillschweigend zu «reparieren»: scheitern die Abstimmungsprüfungen, bleibt der Auszug zur Kontrolle vorgemerkt, bis ich geklärt habe, was vorliegt.
Bei Postkorrespondenz ist das anders. Briefe, Versicherungsunterlagen und Steuerkorrespondenz sind unstrukturiert und oft auf Deutsch verfasst — hier ist ein LLM deutlich nützlicher. Ziel ist, dass die App den extrahierten Text liest, bei Bedarf übersetzt, zusammenfasst, was das Dokument bedeutet, wichtige Daten oder Beträge erkennt und klar angibt, ob eine Antwort oder eine andere Handlung erwartet wird.
KI hat mich auch beim Entwurf und der Weiterentwicklung der Anwendung selbst unterstützt, darf das Finanzbuch jedoch nicht umschreiben. Das Prinzip ist einfach: KI für Interpretation, nicht für finanzielle Wahrheit.
Funktionen
Ausgabenanalyse
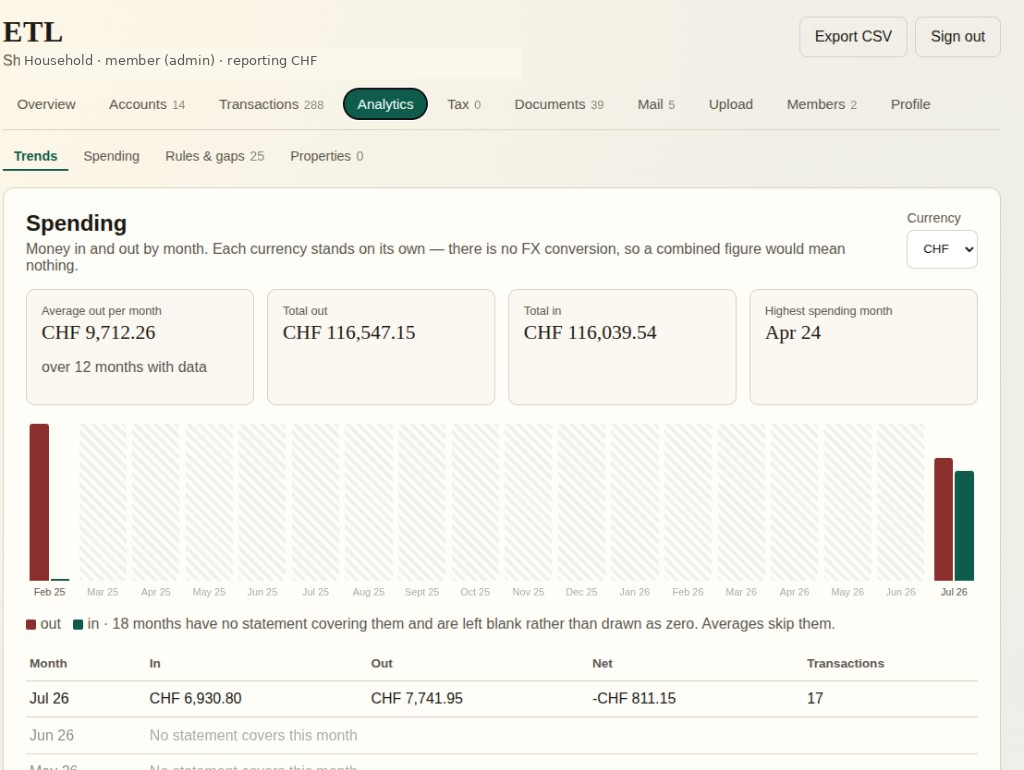
Ein- und Ausgänge pro Monat und Währung — nie zu irreführenden Gesamtsummen vermischt. Fehlt für einen Monat der Kontoauszug, bleibt der Wert leer, statt eine falsche Null anzuzeigen; auch Durchschnittswerte überspringen diese Lücke. Kategorien entstehen aus expliziten Regeln. Überträge zwischen eigenen Konten bleiben aus der Ausgabenanalyse ausgeschlossen.
Schreiben oder Kontoauszug
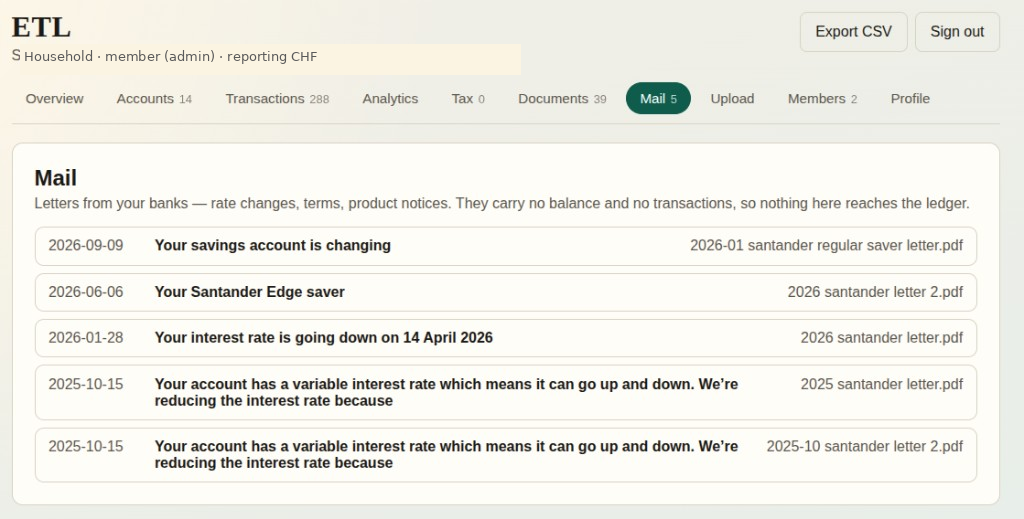
Eingehende Dokumente werden nach ihrem Zweck klassifiziert. Bankschreiben und Mitteilungen werden als Korrespondenz unter Mail abgelegt, nicht als Buchungsdaten. Steuerbescheinigungen, Zinsübersichten und ähnliche Dateien bleiben Nachweise — lesbar und mit dem Original-PDF verknüpft, aber nie in Transaktionen umgewandelt.
Fehlende Kontoauszugsperioden
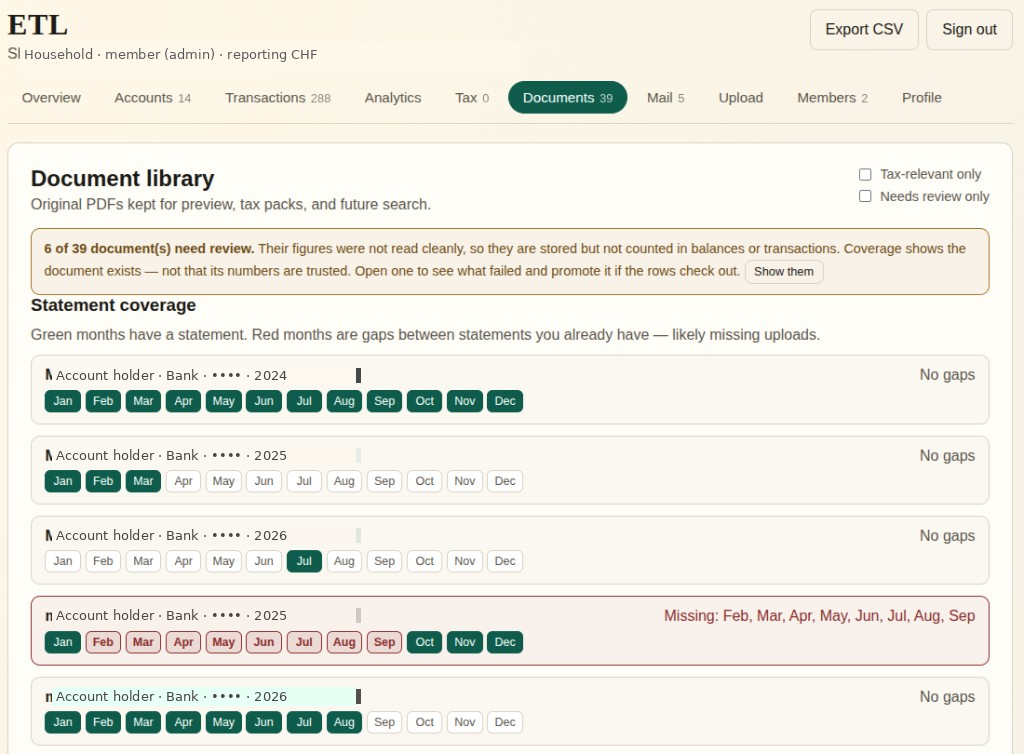
Das Abdeckungsraster zeigt, welche Auszugsperioden vorhanden sind und welche noch bei der Bank angefordert werden müssen. Grün bedeutet, dass ein Auszug vorhanden ist; Rot kennzeichnet eine Lücke. Konnte OCR eine Datei nicht zuverlässig lesen, markiere ich sie zur Prüfung — das PDF zu besitzen, bedeutet nicht automatisch, den Zahlen zu vertrauen.
Liegenschaften & Steuerabzüge
Wo es relevant ist, lassen sich Einnahmen und Ausgaben einzelnen Liegenschaften zuordnen — ohne Hypothek, Steuern und Gebühren in einer unscharfen Kategorie «Wohnen» zusammenzufassen. Steuerabzugsfähige Beträge entsprechen ausschliesslich den tatsächlich geltend gemachten Beträgen; sie werden nie aus einer Kategoriebezeichnung abgeleitet.
Wie ich die Anwendung weiterentwickeln möchte
Diese Ideen sind geplant oder für später denkbar — heute bestehen sie noch nicht als Funktionen.
Langfristig soll Household Finance mehr unserer eingehenden Haushaltspost automatisch verarbeiten: Steuerdokumente ablegen, irrelevante Korrespondenz ignorieren, nützliche Informationen extrahieren und schliesslich bei Aufgaben wie Terminvereinbarungen helfen. Später könnten verständliche Erklärungen, Übersetzungen von DE nach EN und Hinweise zur Untersuchung von Ausgaben hinzukommen.
Das wären beratende oder administrative Hilfen. Das Haushaltsbuch selbst würde weiterhin auf deterministischer Verarbeitung und Validierung beruhen — nicht auf einem LLM, das Finanzdaten erfindet.
Architektur
-
Web UI
-
API
-
Dokumentenspeicher MinIO
-
Hintergrundverarbeitung Worker
-
OCR / Parser
-
Finanzdaten
Finanzvalidierung / Prüfung -
Vertrauenswürdige Finanzdaten PostgreSQL
-
Korrespondenz
Korrespondenzinterpretation LLM -
Zusammenfassung / Übersetzung / Handlungsbedarf
Die ursprünglich hochgeladenen Dokumente bleiben unverändert in MinIO als Quelldateien erhalten. Strukturierte Finanzdaten werden erst dann in PostgreSQL übernommen, wenn die Validierungsprüfungen erfolgreich waren oder das Ergebnis manuell geprüft wurde.
Typischer Ablauf für Finanzdaten:
Upload → Extraktion → Parsing → Validierung → bei Bedarf Prüfung →
Übernahme bestätigter Daten
Unstrukturierte Korrespondenz folgt einem anderen Ablauf. Nach der OCR kann ein LLM verwendet werden, um den Inhalt eines Schreibens zu verstehen, bei Bedarf zu übersetzen, die wichtigsten Punkte zusammenzufassen und zu erkennen, ob eine Antwort oder andere Aktion erforderlich ist.
Der Grundsatz ist bewusst gewählt: deterministische Prüfungen schützen das Finanz-Ledger, während KI dort eingesetzt wird, wo Sprachverständnis einen echten Mehrwert bietet.